Por Kleber Karpov
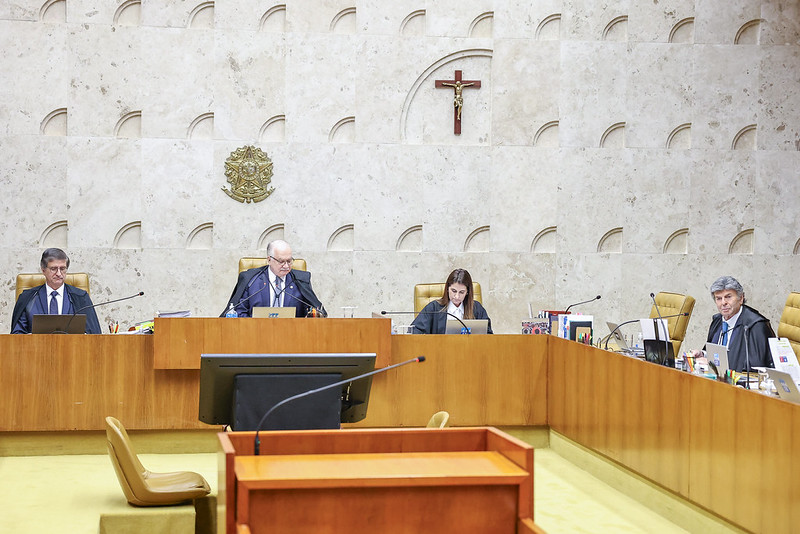
O Plenário do Supremo Tribunal Federal (STF) decidiu nesta quarta-feira (21/Out) que o Imposto sobre Serviços de Qualquer Natureza (ISS) não integra a base de cálculo das contribuições ao Programa de Integração Social (PIS) e da Contribuição para o Financiamento da Seguridade Social (Cofins). A matéria foi deliberada no julgamento do Recurso Extraordinário (RE) 592.616, com repercussão geral reconhecida (Tema 118), fixando orientação jurisprudencial obrigatória para todos os processos análogos em curso no Poder Judiciário.
A maioria dos ministros concluiu que a parcela destinada ao recolhimento do ISS — tributo instituído por municípios e pelo Distrito Federal — configura apenas trânsito financeiro contábil temporário, não correspondendo a receita própria ou acréscimo patrimonial definitivo para a empresa prestadora de serviços.
Origem do processo e voto de desempate
O caso teve origem em ação movida pela empresa Viação Alvorada Ltda., de Porto Alegre (RS), contra acórdão do Tribunal Regional Federal da 4ª Região (TRF-4) que admitia a cobrança integrada. A defesa da viação sustentou raciocínio similar ao precedente histórico do Tema 69 da Suprema Corte, que excluiu o ICMS da base do PIS e da Cofins.
Com julgamento iniciado em ambiente virtual em 2020 e levado ao plenário presencial em agosto de 2024, a votação encontrava-se empatada. O ministro Luiz Fux proferiu o voto decisivo ao acompanhar o posicionamento do relator da matéria, ministro Celso de Mello (atualmente aposentado).
Para Fux, classificar qualquer montante bruto faturado como base de cálculo distorce os conceitos contábeis de faturamento e amplia indevidamente o alcance da incidência tributária. “Faturamento e receita não se confundem com ingressos financeiros transitórios. O valor correspondente ao ISS não representa acréscimo patrimonial definitivo para a empresa prestadora, mas ao município titular da competência tributária. Por essa razão, esse montante não pode ser considerado faturamento ou receita da empresa e, consequentemente, não deve integrar a base de cálculo”, apontou o ministro.
Placar da votação e modulação
Acompanharam o voto do relator os ministros André Mendonça, Cármen Lúcia, Rosa Weber (aposentada), Ricardo Lewandowski (aposentado) e Luiz Fux. A corrente divergente, que defendia a constitucionalidade da inclusão do ISS na base contributiva, reuniu os ministros Dias Toffoli, Alexandre de Moraes, Edson Fachin, Gilmar Mendes e Luís Roberto Barroso (aposentado).
O Plenário não analisou nesta sessão a modulação temporal dos efeitos da decisão. O debate sobre marcos temporais para devoluções de valores recolhidos no passado poderá ocorrer após a oposição de embargos de declaração pelas partes processuais.
Tese de repercussão geral fixada
A Corte aprovou a seguinte tese jurídica vinculante: “O valor correspondente ao ISS não integra a base de cálculo das contribuições sociais referentes ao PIS e à Cofins, pelo fato de o ISS qualificar-se como simples ingresso financeiro que meramente transita, sem qualquer caráter de definitividade, pelo patrimônio e pela contabilidade do contribuinte, sob pena de transgressão ao art. 195, I, ‘b’, da Constituição da República (na redação dada pela EC nº 20/98).”
 Kleber Karpov, Fenaj: 10379-DF – IFJ: BR17894
Mestrando em Comunicação Política (Universidade Católica Portuguesa/Lisboa, Portugal); Pós-Graduando em MBA Executivo em Neuromarketing (Unyleya); Pós-Graduado em Auditoria e Gestão de Serviços de Saúde (Unicesp); Graduado em Jornalismo (Unicesp); Extensão em Ciências Políticas por Veduca/ Universidade de São Paulo (USP);Ex-secretário Municipal de Comunicação de Santo Antônio do Descoberto(GO); Foi assessor de imprensa no Senado Federal, Câmara Federal e na Câmara Legislativa do Distrito Federal. Criador do Comitê Virtual (www.comitevirtual.com.br), plataforma de gestão de campanhas eleitorais. Criador do PubliqueAi (www.publiqueai.com), primeira plataforma brasileira de produção técnica de textos jornalísticos ou jurídicos, com uso de Inteligência Artificial; Criador do Quero Meu Carro de Volta (www.queromeucarrodevolta.com.br), lançado em 2012. Serviço de utilidade pública para vítimas de roubos e furtos de veículos em todo o país; Ex-produtor e apresentador do programa Panorama Político na Rádio Federal;